Domain psychotherapie-schule.de kaufen?
Wir ziehen mit dem Projekt
psychotherapie-schule.de um.
Sind Sie am Kauf der Domain
psychotherapie-schule.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain psychotherapie-schule.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Klinische Psychologie & PsychotherapieKlinische Psychologie & Psychotherapie , Dieses Lehrbuch der Klinischen Psychologie und Psychotherapie stellt das Fach in seiner ganzen Breite - von den psychologischen Grundlagen über Psychotherapieverfahren bis hin zu den häufigsten Störungsbildern - wissenschaftlich fundiert und gleichzeitig anwendungsorientiert und verständlich dar. Es wurde für die dritte Auflage komplett überarbeitet und um zahlreiche Kapitel, unter anderem zu psychodynamischen, systemischen und humanistischen Psychotherapieverfahren oder E-Mental-Health-Interventionen, maßgeblich erweitert. Auch ein ausführliches Kapitel zu psychischen Störungen des Kindes- und Jugendalters wurde ergänzt. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 3., vollständig überarbeitete Aufl. 2020, Erscheinungsjahr: 20210509, Produktform: Leinen, Beilage: Book w. online files / update, Titel der Reihe: Springer-Lehrbuch##, Redaktion: Hoyer, Jürgen~Knappe, Susanne, Auflage: 20003, Auflage/Ausgabe: 3., vollständig überarbeitete Aufl. 2020, Abbildungen: 350 farbige Abbildungen, Bibliographie, Themenüberschrift: PSYCHOLOGY / Clinical Psychology, Keyword: Psychische Störungen; Verhaltenstherapie; Therapie, Fachschema: Gesundheitspsychologie~Psychologie / Gesundheitspsychologie~Klinische Psychologie~Psychologie / Klinische Psychologie~Psychiatrie - Psychiater~Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychiatrie~Psychologie~Psychotherapie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Gesundheitspsychologie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIX, Seitenanzahl: 1360, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Länge: 284, Breite: 224, Höhe: 60, Gewicht: 3342, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783642130175 9783540284680, eBook EAN: 9783662618141, Herkunftsland: ITALIEN (IT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lachen macht Schule! Humor in Therapie, Beratung, Erziehung und Unterricht, Fachbücher von Alexandria A. BottAuf sämtlichen Fernsehkanälen tobt Comedy, Lachclubs schiessen weltweit aus dem Boden, Lachseminare boomen in der Wirtschaft und Clowns bringen in den Krankenhäusern die Patienten zum Lachen. Ist die neue Lachwelle ein Symptom unserer Spass- und Eventgesellschaft oder ein Zeichen dafür, dass uns das Lachen im Halse stecken bleibt? Letztere Vermutung, dass wir das Lachen verlernt haben und nun Nachhilfestunden im Humor brauchen, war der Auslöser, der Bedeutung von Humor und Lachen auf den Grund zu gehen und die heilsame Wirkung des Humors im Rahmen dieser Arbeit zu betonen. Ziel dieser Arbeit ist es aufzuzeigen, wie vielfältig Humor ist, dieses komplexe Phänomen zu verdeutlichen und den Humor als Interventionsmittel in Therapie, Beratung und Unterricht vorzustellen. Erkenntnisse der Humorforschung sollen in die vorliegende Arbeit einfliessen und die gesundheitsfördernden Aspekte des Humors.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anwendungen der Positiven Psychologie in Beratung und Psychotherapie, Taschenbuch von Boshra Ismail Ahmed Arnout, Verlag Unser Wissen,Anwendungen Der Positiven Psychologie In Beratung Und Psychotherapie, Taschenbuch Von Boshra Ismail Ahmed Arnout, Verlag Unser Wissen, 978-620-4-66108-7, Seitenanzahl: 13657,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Die 7 mächtigsten Tools der Psychologie im Alltag: Persönlichkeitsentwicklung - Resilienz - Intrapersonelle Kommunikation - Emotionale Intelligenz -Die 7 Mächtigsten Tools Der Psychologie Im Alltag: Persönlichkeitsentwicklung - Resilienz - Intrapersonelle Kommunikation - Emotionale Intelligenz - Menschen Lesen - Nlp - Dunkle Psychologie, Taschenbuch Von Sebastian Lobrecht, Edition Lunerion,...19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klinische Psychologie & PsychotherapieKlinische Psychologie & Psychotherapie , Dieses Lehrbuch der Klinischen Psychologie und Psychotherapie stellt das Fach in seiner ganzen Breite - von den psychologischen Grundlagen über Psychotherapieverfahren bis hin zu den häufigsten Störungsbildern - wissenschaftlich fundiert und gleichzeitig anwendungsorientiert und verständlich dar. Es wurde für die dritte Auflage komplett überarbeitet und um zahlreiche Kapitel, unter anderem zu psychodynamischen, systemischen und humanistischen Psychotherapieverfahren oder E-Mental-Health-Interventionen, maßgeblich erweitert. Auch ein ausführliches Kapitel zu psychischen Störungen des Kindes- und Jugendalters wurde ergänzt. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 3., vollständig überarbeitete Aufl. 2020, Erscheinungsjahr: 20210509, Produktform: Leinen, Beilage: Book w. online files / update, Titel der Reihe: Springer-Lehrbuch##, Redaktion: Hoyer, Jürgen~Knappe, Susanne, Auflage: 20003, Auflage/Ausgabe: 3., vollständig überarbeitete Aufl. 2020, Abbildungen: 350 farbige Abbildungen, Bibliographie, Themenüberschrift: PSYCHOLOGY / Clinical Psychology, Keyword: Psychische Störungen; Verhaltenstherapie; Therapie, Fachschema: Gesundheitspsychologie~Psychologie / Gesundheitspsychologie~Klinische Psychologie~Psychologie / Klinische Psychologie~Psychiatrie - Psychiater~Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychiatrie~Psychologie~Psychotherapie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Gesundheitspsychologie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIX, Seitenanzahl: 1360, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Länge: 284, Breite: 224, Höhe: 60, Gewicht: 3342, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783642130175 9783540284680, eBook EAN: 9783662618141, Herkunftsland: ITALIEN (IT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Lachen macht Schule! Humor in Therapie, Beratung, Erziehung und Unterricht, Fachbücher von Alexandria A. BottAuf sämtlichen Fernsehkanälen tobt Comedy, Lachclubs schiessen weltweit aus dem Boden, Lachseminare boomen in der Wirtschaft und Clowns bringen in den Krankenhäusern die Patienten zum Lachen. Ist die neue Lachwelle ein Symptom unserer Spass- und Eventgesellschaft oder ein Zeichen dafür, dass uns das Lachen im Halse stecken bleibt? Letztere Vermutung, dass wir das Lachen verlernt haben und nun Nachhilfestunden im Humor brauchen, war der Auslöser, der Bedeutung von Humor und Lachen auf den Grund zu gehen und die heilsame Wirkung des Humors im Rahmen dieser Arbeit zu betonen. Ziel dieser Arbeit ist es aufzuzeigen, wie vielfältig Humor ist, dieses komplexe Phänomen zu verdeutlichen und den Humor als Interventionsmittel in Therapie, Beratung und Unterricht vorzustellen. Erkenntnisse der Humorforschung sollen in die vorliegende Arbeit einfliessen und die gesundheitsfördernden Aspekte des Humors.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anwendungen der Positiven Psychologie in Beratung und Psychotherapie, Taschenbuch von Boshra Ismail Ahmed Arnout, Verlag Unser Wissen,Anwendungen Der Positiven Psychologie In Beratung Und Psychotherapie, Taschenbuch Von Boshra Ismail Ahmed Arnout, Verlag Unser Wissen, 978-620-4-66108-7, Seitenanzahl: 13657,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erziehung - Beratung - Psychotherapie, Fachbücher von Volker KraftErziehung, Beratung, Psychotherapie: Drei Begriffe, deren Unterscheidung im Alltag kaum Probleme bereiten dürfte. In vielen psychosozialen Arbeitsfeldern liegen die professionellen Profile allerdings eng beieinander, und manchmal verschwimmen die Grenzen. Im Mittelpunkt des Buches steht daher eine Doppelfrage: Was unterscheidet diese drei Handlungsformen - und was verbindet sie? Drei Kapitel stehen dabei für drei theoretische Perspektiven, die stets zu Beginn erläutert werden: Operation, Profession und Systemfunktion. So wird die Doppelfrage in jeweils eigenen Durchführungen - für Erziehung, für Beratung und für Psychotherapie - aus drei verschiedenen Blickwinkeln beantwortet. Klare Struktur und klare Sprache machen das Buch nicht nur für Studierende attraktiv, sondern auch für alle, die in diesen Bereichen arbeiten.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
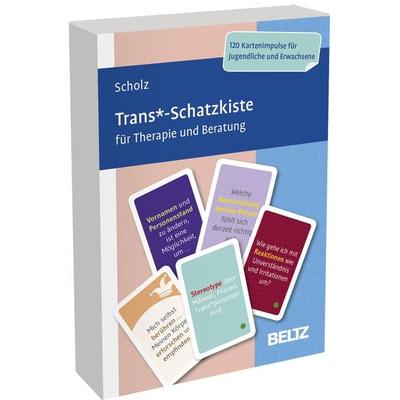
Trans*-Schatzkiste für Therapie und BeratungTrans* Personen Therapeutisch Unterstützen Und Begleiten • Trans*-themen Wie Coming-out, Passing Und Transition • Ressourcen- Und Zukunftsorientiertes Arbeiten • Für Die Arbeit Mit Trans* Menschen Und Angehörigen Wie Fühlt Es Sich An, Trans* Zu...34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.